Actualités
Analyses, conseils et décryptages
pour vous aider à faire les bons choix.
 28 avril 2026
 2 mn de lecture
L'avis du CSF sur l'apport personnel pour un crédit immobilier en 2026
Apport personnel : comment optimiser son crédit immobilier et son budget en 2026 ?
En 2026, préparer un crédit immobilier ne consiste pas seulement à déterminer sa capacité d’emprunt. Le montant de l’apport personnel peut également jouer un rôle important dans la construction du financement. Traditionnellement utilisé pour couvrir les frais de notaire, de garantie ou de dossier, il permet aussi de réduire le capital emprunté et peut contribuer à renforcer un dossier auprès des banques. Pour les agents du service public, l’enjeu est donc de trouver le bon équilibre entre l’épargne investie dans le projet et celle conservée en réserve.
Un apport de 10 à 20 % reste une référence courante, mais son niveau dépend du profil de l’emprunteur, du prix du bien et de la nature de l’opération. Anticiper cette préparation permet de mieux négocier son financement immobilier.
L’apport personnel peut également influencer le coût global du crédit. Un apport plus conséquent réduit le montant à financer et peut rassurer l’établissement prêteur sur la capacité d’épargne de l’emprunteur. Toutefois, consacrer toute son épargne à l’achat n’est pas forcément judicieux. Il est préférable de conserver une réserve de sécurité pour les imprévus, les travaux ou les dépenses liées à l’installation dans le nouveau logement.

L’avis de nos experts
Ne cherchez pas nécessairement à maximiser votre apport. L’objectif est de construire un financement équilibré, en couvrant les frais annexes tout en conservant une épargne de précaution. Pour un agent public, l’analyse globale du projet reste essentielle pour obtenir des conditions adaptées.
L’avis de nos experts
Ne cherchez pas nécessairement à maximiser votre apport. L’objectif est de construire un financement équilibré, en couvrant les frais annexes tout en conservant une épargne de précaution. Pour un agent public, l’analyse globale du projet reste essentielle pour obtenir des conditions adaptées.

Vous aimerez aussi
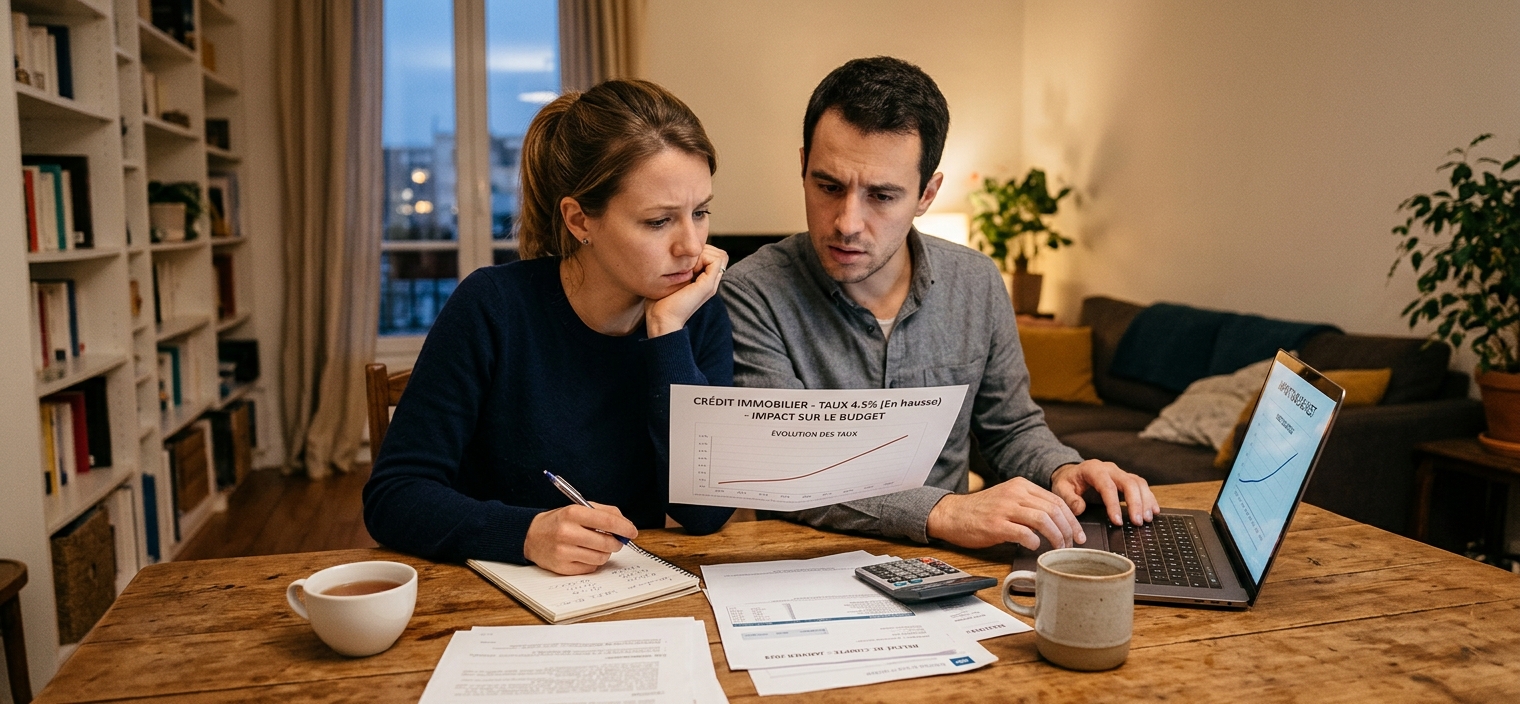
Avis CSF : crédit immobilier, les bons réflexes à adopter
Découvrez l’Avis CSF sur le crédit immobilier : comparez les offres et préparez votre budget pour avancer sereinement malgré la remontée des taux.
 27 oct 2026
 2 mn de lecture

Avis CSF : assurance habitation, les bons réflexes
Découvrez l’Avis CSF sur l’assurance habitation : vérifiez vos garanties et préparez-vous aux imprévus pour protéger votre logement et votre budget.
27 oct 2026 2 mn de lecture 
Avis CSF : assurance emprunteur, pensez à comparer
Découvrez l’Avis CSF sur l’assurance emprunteur : comparez vos garanties et voyez comment réduire le coût de votre crédit immobilier dès aujourd’hui.
27 oct 2026 2 mn de lecture  Logement
 Crédits immobiliers
 Crédits conso
 Rachat de crédits
 Patrimoine
 Assurances


